
di Marco De Fazio •
Requisiti, aspettativa di vita, sostenibilità dei conti: quando si parla di previdenza, il dibattito sembra concentrarsi quasi esclusivamente su questi aspetti. Si discute di numeri, di equilibri finanziari e di età pensionabile, dimenticando talvolta che dietro ogni cifra ci sono persone, storie e aspettative. Perché una domanda dovrebbe accompagnare ogni riflessione sul futuro previdenziale: a cosa serve una pensione se, quando finalmente arriva, rischiamo di non avere più il tempo o la salute per godercela?
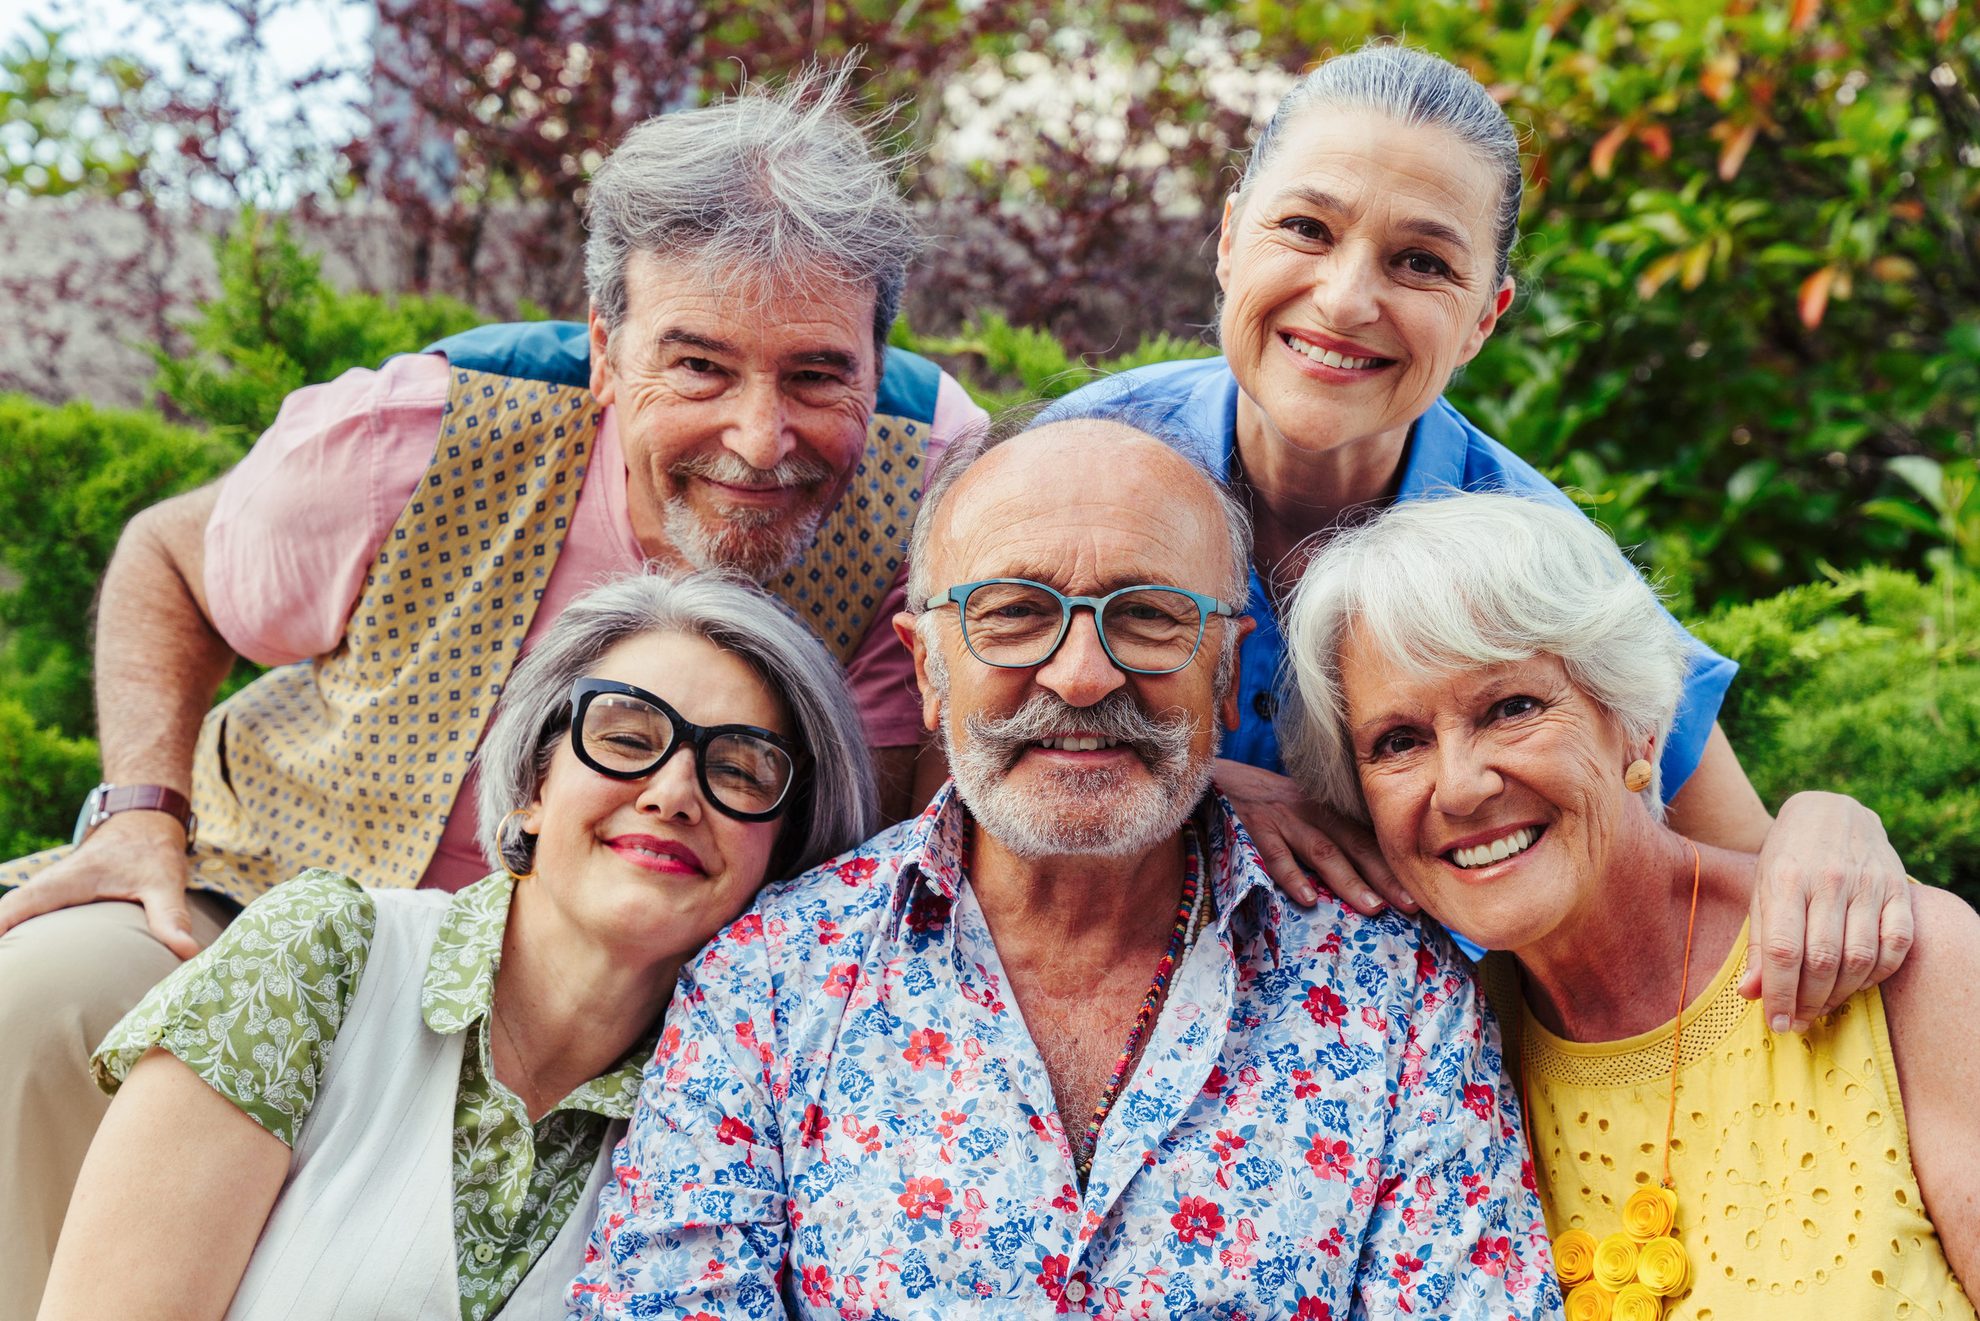
Quasi tutti, in banca, coltiviamo un sogno che ci accompagna durante gli anni di lavoro: quando andrò in pensione farò quello che non ho mai avuto il tempo di fare. C’è chi immagina un viaggio a lungo rimandato, chi vorrebbe sistemare la casa al mare, chi desidera dedicarsi ai nipoti, alle proprie passioni o, più semplicemente, svegliarsi una mattina senza il suono della sveglia.
Sono desideri semplici, ma profondi, che rappresentano il legittimo orizzonte di chi ha dedicato una parte significativa della propria vita al lavoro. Il problema è che quel traguardo continua spesso ad allontanarsi. Le regole cambiano, i requisiti si modificano e l’età pensionabile diventa sempre più difficile da immaginare. Per chi lavora da tanti anni significa vedere rinviata una prospettiva attesa; per chi è entrato da poco in banca, invece, la pensione può sembrare una meta lontanissima, quasi impossibile da programmare.
Naturalmente, la sostenibilità del sistema previdenziale è una questione seria. L’invecchiamento della popolazione, la diminuzione delle nascite e il rapporto tra lavoratori attivi e pensionati pongono problemi reali, che richiedono risposte credibili. I contributi versati durante la vita lavorativa devono trovare un sistema capace di garantire prestazioni adeguate anche alle generazioni future. Nessuno può ignorare questi equilibri o pensare che le risorse siano illimitate.
Ma proprio perché parliamo di futuro, non possiamo limitarci a considerare quanto costi una pensione o quanti anni di contributi siano necessari per ottenerla. Dobbiamo interrogarci anche sulle condizioni in cui le persone arrivano a quel traguardo.
Nel settore bancario, i cambiamenti organizzativi, le pressioni commerciali, le responsabilità quotidiane e la continua necessità di adattarsi a nuove procedure e tecnologie rendono particolarmente importante il tema della sostenibilità della vita lavorativa. Dietro ogni contributo versato c’è un collega che ha trascorso anni in filiale o in ufficio, dedicando energie e tempo al proprio lavoro, spesso sacrificando occasioni personali e familiari.
Il rischio è che, concentrandoci sulla sostenibilità dei conti, finiamo per dimenticare la sostenibilità della vita lavorativa.
C’è poi un aspetto che le statistiche non riescono a raccontare fino in fondo: la salute con cui si arriva alla pensione. Vivere più a lungo non significa necessariamente vivere più a lungo in buona salute, né significa che tutti abbiano le stesse possibilità di affrontare gli ultimi anni di lavoro.
Tutti conosciamo un collega che si è ammalato proprio quando si avvicinava alla pensione, o che, dopo aver immaginato per anni il tempo libero finalmente disponibile, ha dovuto fare i conti con problemi di salute o difficoltà familiari. Esperienze che ci ricordano quanto sia fragile la convinzione di poter rimandare ogni desiderio a un futuro lontano.
Il tempo non è un conto corrente: gli anni passati in ufficio non si accantonano per poi prelevarli quando si smette di lavorare.
Per questo il confronto sulla previdenza non dovrebbe fermarsi alla domanda «quando potremo andare in pensione?», ma comprendere anche un’altra domanda: «in quali condizioni arriveremo a quel momento?».
Significa parlare di salute, prevenzione, benessere professionale e conciliazione tra lavoro e vita privata. Significa riconoscere che allungare la vita lavorativa non può essere una risposta automatica ai cambiamenti demografici, senza considerare le condizioni concrete delle persone. La sostenibilità economica e quella sociale devono procedere insieme: un sistema non può dirsi pienamente sostenibile se, nel tentativo di mantenere l’equilibrio dei conti, trascura il benessere di chi lavora.
Questa riflessione riguarda tutte le generazioni. Chi è vicino alla pensione ha bisogno di certezze e regole comprensibili; chi ha appena iniziato a lavorare ha bisogno di poter costruire il proprio futuro senza considerare la pensione una promessa continuamente rinviata. Non dovrebbe esserci contrapposizione tra queste esigenze: un sistema previdenziale credibile deve tutelare chi ha già lavorato per decenni e, allo stesso tempo, offrire prospettive concrete a chi sta iniziando oggi.
In fondo, il patrimonio di una persona non è fatto soltanto di contributi versati o risparmi accumulati. È fatto di affetti, amicizie, esperienze e momenti condivisi. È fatto di tutto ciò che si costruisce durante la vita lavorativa e che si vorrebbe continuare a vivere quando il lavoro non occuperà più la parte principale delle proprie giornate.
La pensione dovrebbe rappresentare non soltanto la conclusione di un rapporto di lavoro, ma l’inizio di una nuova stagione della vita, da affrontare con dignità, serenità e la possibilità concreta di realizzare i progetti rimasti in sospeso.
Perché il valore di una pensione non si misura esclusivamente nell’importo dell’assegno o nel numero di anni di contributi necessari per ottenerla. Si misura anche nel tempo che restituisce, nelle opportunità che consente di vivere e nella qualità della vita che permette di preservare.
Non basta aver lavorato una vita per meritarsi la pensione. Bisogna anche poterci arrivare con il tempo, le energie e la salute necessari per godersela.
È da questa consapevolezza che dovrebbe partire ogni seria discussione sulla previdenza: dietro ogni numero c’è una persona e il futuro di un sistema pensionistico non può prescindere dal valore della vita che quel sistema è chiamato a tutelare.